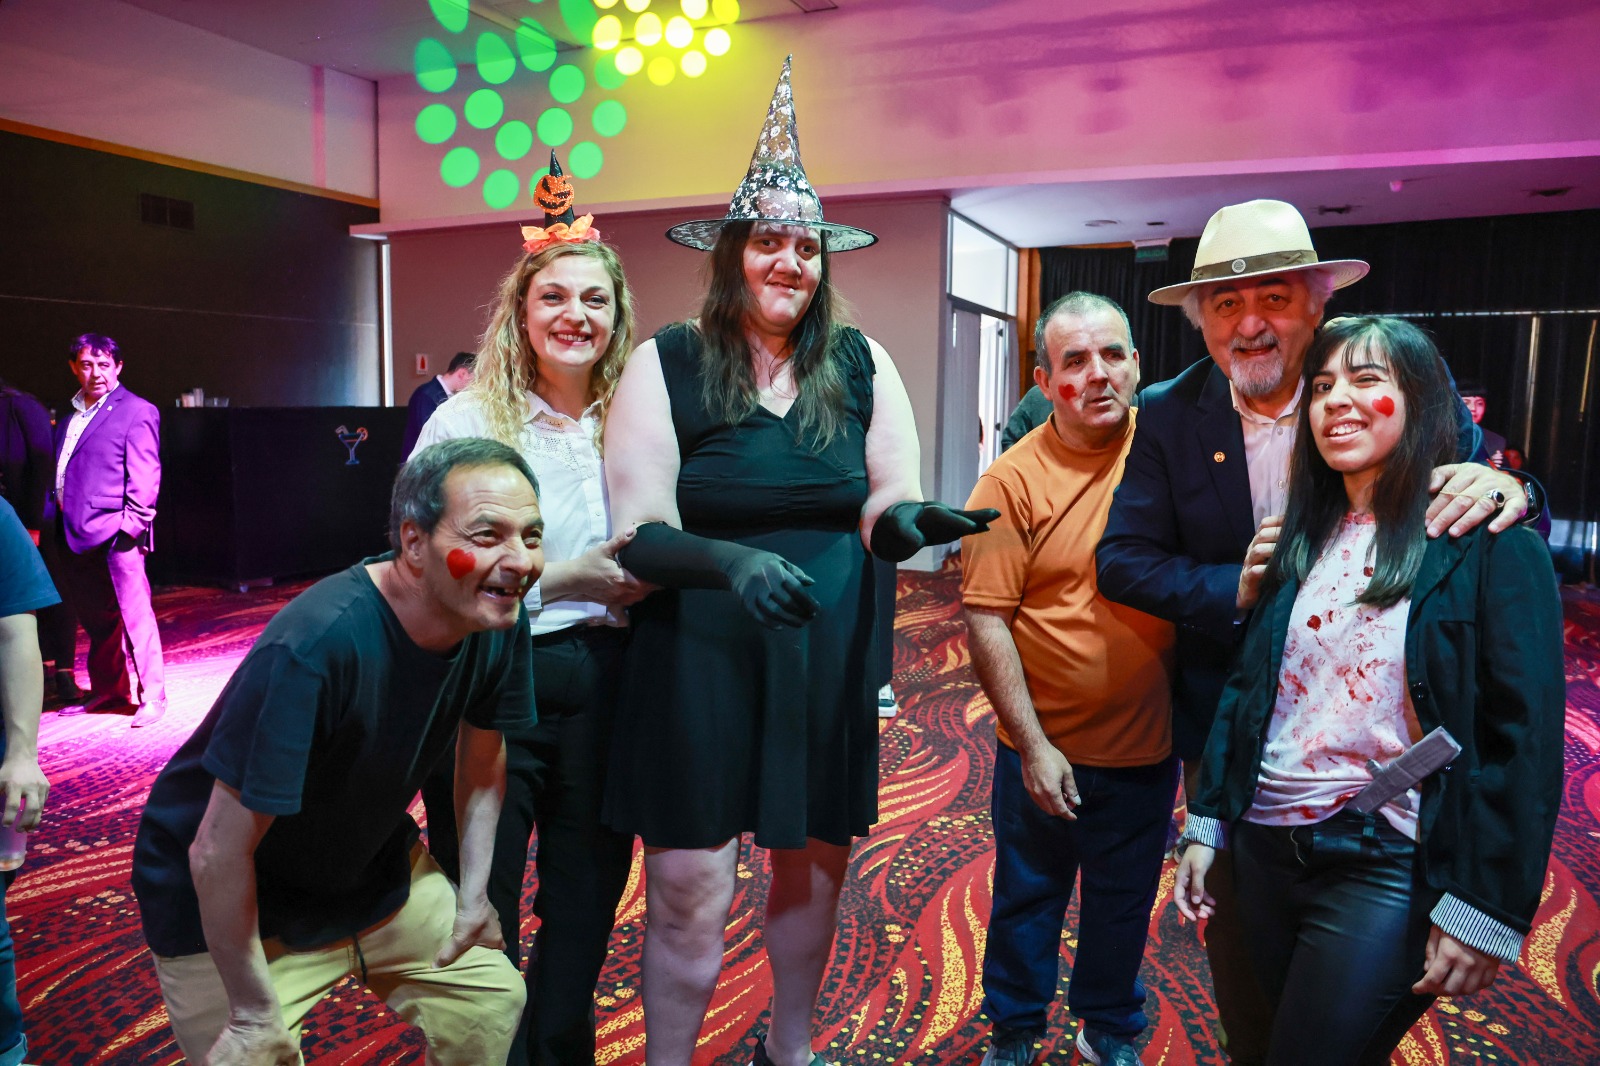
Junto a jóvenes y familias, Othar participó del festejo inclusivo


Alerta pymes: BCRA desregula las tasas de los créditos para el sector
El BCRA estableció un nuevos sistema de incentivo para el financiamiento Pyme en los bancos. Las condiciones implican la liberación de la tasa, que será pautada entre las partes, y una medida que busca que los créditos sean a más largo plazo.
El directorio del Banco Central (BCRA) estableció este jueves un sistema de incentivos para fomentar el financiamiento a las MiPyMEs, que prevé la liberación de las tasas y obliga a cubrir un monto mínimo para acceder a los beneficios de encajes que se prevé como contraprestación a los créditos para el sector.
Así, a partir de abril de 2024, entrará en vigencia el Cupo MiPyME Mínimo, «un esquema simplificado de incentivo para fomentar la asistencia crediticia basado en la disminución de encajes», explica el comunicado del BCRA.
En concreto, las entidades financieras sólo podrán beneficiarse de las reducciones de sus requisitos de efectivo mínimo (encajes) vinculados con la proporción de créditos a MiPyMEs en la medida que el saldo promedio de estas financiaciones sea de al menos el 7,5% de sus depósitos del sector privado no financiero en pesos, y que al menos el 30% de dicho monto sea destinado a proyectos de inversión a un plazo mínimo de 24 meses de vida promedio.
Asimismo, en forma complementaria se agrega un nuevo incentivo para fomentar préstamos a más largo plazo. Y es que el Centra estableció que «los financiamientos a proyectos de inversión de MiPyMEs que sean otorgados a un plazo mayor o igual a 36 meses (tres años) de vida promedio permitirán a la entidad financiera otorgante reducir, en forma adicional, un 40% del monto del financiamiento de su requisito de efectivo mínimo».
Desregulan la tasa del crédito pyme
Asimismo, «las tasas de interés se pactarán libremente entre las partes», detalla el BCRA en el comunicado. Esto implica una deregulación de tasas, en línea con la decisión que tomó para el rendimiento de los plazos fijo hace apenas unos días. De esta manera, busca alinear las tasas pasivas con las activas.
Y se detalla que, en forma complementaria se agrega un nuevo incentivo para fomentar préstamos a más largo plazo. Los financiamientos a proyectos de inversión de MiPyMEs que sean otorgados a un plazo mayor o igual a 36 meses de vida promedio permitirán a la entidad financiera otorgante reducir, en forma adicional, un 40% del monto del financiamiento de su requisito de efectivo mínimo.
Si bien es una medida que puede parecer contractiva porque el hecho de desregular la tasa, una fuente del sector bancario indica a Ámbito que «el tema del cupo es un elemento que pone el tope a las tasas porque los bancos no pueden excederse y aumentarlas en forma desmedida porque, de ese modo, se arriesgarían a no cubrir el cupo».
La mirada de los bancos sobre los cambios en créditos pyme
«Tienen condimentos de distintos tipos las medidas: por un lado, la liberación de las tasas, que nos obliga a los bancos a competir con distintas ofertas, pero el condicionante es que deben hacer una oferta adecuada para tratar de llegar al cupo del 7,5%, que es el mismo que teníamos, pero a tasa del mercado, por otro lado, el hecho de que hayan dejado de ser mandatorios la oferta de los créditos a la pymes y, por último, la intención de extender la duración del financiamiento«, explica a Ámbito una fuente del sector bancario.
Detalla que «el tema es que, si los bancos ponemos tasas muy altas, no vamos a llegar a cubrir el cupo«. Así describe que se trata de una decisión en línea con la política de libre mercado que lleva adelante este Gobierno y que implica, por ejemplo, que una tasa del 60%, si no es competitiva y no encaja con las expectativas de inflación de los actores, va a condicionar la posibilidad de alcanzar el cupo.

Muchas Pymes necesitan del financiamiento para crecer.
«Y, si bien no tenemos una penalidad por eso, sí podemos perder los beneficios. Es decir que, si los bancos quieren seguir disfrutando de los encajes que le libera el BCRA por prestarle dinero a las pymes, tienen que ser competitivos con las tasas», afirma la fuente.
Sin embargo, aún hay muchas dudas en este sentido porque la tasa libre es una variable muy difícil de pautar en este momento, en el que porque, si la inflación baja a un dígito, una tasa del 60% a un año, por ejemplo, puede no ser conveniente a tres años para una empresa.
«Si el Gobierno sigue bajando la tasa, quien se endeuda en pesos a 70% por tres años, por ahí, sale ganando este año, pero en los próximos puede perder. Es una apuesta a futuro, dependiendo de lo que suceda hacia adelante», dicen desde un banco. Por eso, muchos están empezando a endeudarse en dólares.
La opinión de las cámaras Pyme sobre las medidas del BCRA
Sin embargo, Daniel Moreira, Presidente de la Asociación Pyme, considera que «la desregulación de la tasa podría llegar a ser una buena noticia en un contexto de economía creciente, pero que, en el escenario actual, es una medida inocua porque lejos puede estar una pyme de tomar un crédito porque no puede vender lo que está produciendo y se le hace difícil paliar el día a día». Explica que, si no se logran cubrir los gastos comunes, menos se va a poder enfrentar un crédito.
Desde Industriales Pymes Argentinos (IPA), Daniel Rosato, presidente de la entidad, destaca que «está bien que se esté pensando que los bancos puedan ampliar la capacidad de crédito en las pymes, pero es importante definir cuáles serán las alícuotas» y considera que «se debería complementar este tipo de medidas con una baja de los intereses que cobra la Administración Federal de Ingresos Públicos (AFIP) por atrasos a los empresarios».
Esto se da en un contexto en el que el Gobierno frenó por completo las partidas de apoyo a la industria y a las PyMES. Programas como el de Desarrollo de Proveedores, el de Parques Industriales y de Apoyo a la Competitividad, entre otros, tienen una ejecución presupuestaria del 0%. El recorte alcanza incluso a las iniciativas que cuentan con financiamiento de organismos multilaterales y se da en medio de una de las crisis más aceleradas que vive el sector.